
Neiman bloqué : causes et solutions pour débloquer votre voiture
Neiman bloqué : reconnaître les causes du blocage avant d’agir Un neiman bloqué empêche généralement de tourner la clé, de mettre le…
Lire l’article →
Une assurance panne mécanique prend en charge, selon le contrat, certaines réparations rendues nécessaires par la défaillance d’un organe du véhicule. Elle ne remplace pas automatiquement l’assurance automobile classique : la responsabilité civile indemnise les dommages causés à autrui, tandis que cette garantie vise des frais mécaniques précis, sous réserve de conditions définies à l’avance.
La garantie panne mécanique peut être proposée par un assureur, un constructeur, un concessionnaire ou un vendeur de voiture d’occasion. Son contenu varie fortement d’une offre à l’autre. Un contrat peut couvrir le moteur et la boîte de vitesses, alors qu’un autre inclut aussi certains éléments électriques ou électroniques. Le nom commercial ne suffit donc pas à savoir ce qui sera payé.
La liste des pièces couvertes constitue le premier point à examiner. Elle peut citer des organes précis, comme le vilebrequin, le turbo ou l’alternateur, ou regrouper les éléments par grandes catégories. Une formule décrite comme « complète » peut néanmoins exclure plusieurs composants coûteux, notamment les systèmes multimédias, les capteurs ou certaines pièces périphériques.
Imaginons que Nadia, qui habite à Montreuil, entende un bruit anormal et constate une perte de puissance sur sa voiture. Si le diagnostic révèle une défaillance du turbo, la prise en charge dépendra de la présence de cette pièce dans le contrat, mais aussi de la cause retenue par le réparateur. Une panne liée à l’usure, à un entretien insuffisant ou à une intervention antérieure peut être traitée différemment d’une défaillance mécanique soudaine.
Il faut également vérifier si la garantie couvre uniquement les pièces ou si elle participe aussi à la main-d’œuvre, au diagnostic et aux fluides nécessaires. Une réparation peut ainsi être partiellement indemnisée, même lorsque l’organe principal figure dans la liste. Demandez un exemple chiffré au vendeur du contrat : le montant restant à payer devient alors plus facile à anticiper.
L’assistance intervient pour aider l’automobiliste immobilisé, par exemple en organisant un dépannage ou un remorquage. La couverture des réparations, elle, concerne la facture de remise en état et dépend de la garantie souscrite. Ces deux services peuvent apparaître dans une même offre, mais ils ne répondent pas au même besoin et leurs limites ne sont pas nécessairement identiques.
À Paris et en Île-de-France, une voiture immobilisée dans un parking souterrain, sur une voie rapide ou dans une rue très fréquentée demande parfois une intervention adaptée. Pour comprendre les causes habituelles d’immobilisation et les premiers gestes à adopter, consultez ces solutions face aux pannes automobiles courantes. Une garantie financière ne signifie pas toujours qu’un dépanneur peut intervenir immédiatement ni que le transport du véhicule est inclus.
Le bon réflexe consiste à séparer trois questions : quelle pièce est en cause, qui organise l’intervention et quelle part de la facture peut être remboursée. Cette distinction évite de confondre l’aide sur place avec le paiement de la réparation.
Les exclusions de garantie expliquent dans quelles situations l’assureur peut refuser tout ou partie d’une demande. Elles ne sont pas secondaires : elles déterminent souvent si la protection est utile dans la vie quotidienne. Il faut les lire en parallèle de la liste des pièces couvertes, car une pièce peut être mentionnée tout en restant exclue lorsque la panne résulte d’un défaut d’entretien ou d’un événement particulier.
Les contrats excluent fréquemment les opérations d’entretien courant, telles que le remplacement des pneus, des plaquettes ou des filtres. Les pannes liées à une erreur de carburant, à un accident, à une modification non déclarée ou à un manque de lubrification peuvent aussi relever d’autres garanties, voire ne pas être indemnisées. Les formulations exactes varient : il est donc préférable de demander une confirmation écrite lorsqu’un point semble ambigu.
L’âge et kilométrage du véhicule peuvent décider de l’accès au contrat, de la durée de la couverture et du niveau de remboursement. Certaines offres sont réservées aux véhicules récents ou affichant un kilométrage inférieur à un seuil donné. D’autres acceptent une voiture plus ancienne, mais limitent le choix des organes protégés ou imposent une cotisation supérieure.
Un véhicule qui a beaucoup circulé n’est pas automatiquement inassurable, mais les risques d’usure deviennent plus importants. Il faut vérifier la date de première mise en circulation, le kilométrage au moment de la souscription et les règles applicables si le véhicule dépasse ensuite un seuil. Une clause qui met fin à la protection à un kilométrage précis peut rendre la garantie moins intéressante pour un conducteur parcourant de longues distances chaque année.
Prenons l’exemple de Karim, qui utilise sa voiture pour se rendre chaque jour de Nanterre à Paris et effectue aussi des déplacements professionnels. Deux contrats affichant le même tarif peuvent différer sur la limite kilométrique, la durée maximale de garantie ou les pièces exclues après un certain âge. Son choix doit tenir compte de son usage réel, pas seulement du prix mensuel annoncé.
Le respect du plan d’entretien peut être exigé pour que la garantie reste valable. Conservez les factures, les relevés kilométriques et les preuves des interventions, qu’elles aient été réalisées dans le réseau constructeur ou dans un garage indépendant lorsque le contrat l’autorise. En cas de carnet incomplet, la discussion sur l’origine d’une panne peut devenir plus difficile.
Une inspection ou une déclaration de l’état du véhicule peut aussi être demandée avant l’adhésion. Une anomalie déjà présente ne sera généralement pas considérée comme une panne nouvelle. Si un voyant moteur est allumé avant la souscription, mieux vaut le faire diagnostiquer plutôt que de supposer que toute réparation future sera couverte.
Les exclusions doivent être évaluées à partir de situations concrètes : un défaut soudain, une pièce usée, une réparation mal effectuée ou un entretien manqué ne seront pas nécessairement traités de la même façon. Lire ces clauses avant la panne permet d’éviter les mauvaises surprises au moment où la voiture est immobilisée.
Les conditions d’indemnisation précisent les démarches à effectuer avant toute réparation et les justificatifs à fournir. Bien souvent, l’assuré doit signaler la panne à l’organisme gestionnaire avant d’autoriser des travaux. Si le garage démonte ou remplace une pièce sans accord préalable, l’assureur peut contester la facture ou limiter le remboursement, même lorsque la panne semble correspondre à la garantie.
En pratique, il est utile de noter l’heure d’apparition des symptômes, le kilométrage, les témoins allumés et les circonstances de l’arrêt. Si le véhicule reste immobilisé, sécurisez la zone et ne tentez pas une réparation risquée sur la chaussée. Pour une panne de batterie, les signes et précautions sont expliqués dans ce guide consacré aux symptômes et solutions d’une batterie défaillante.
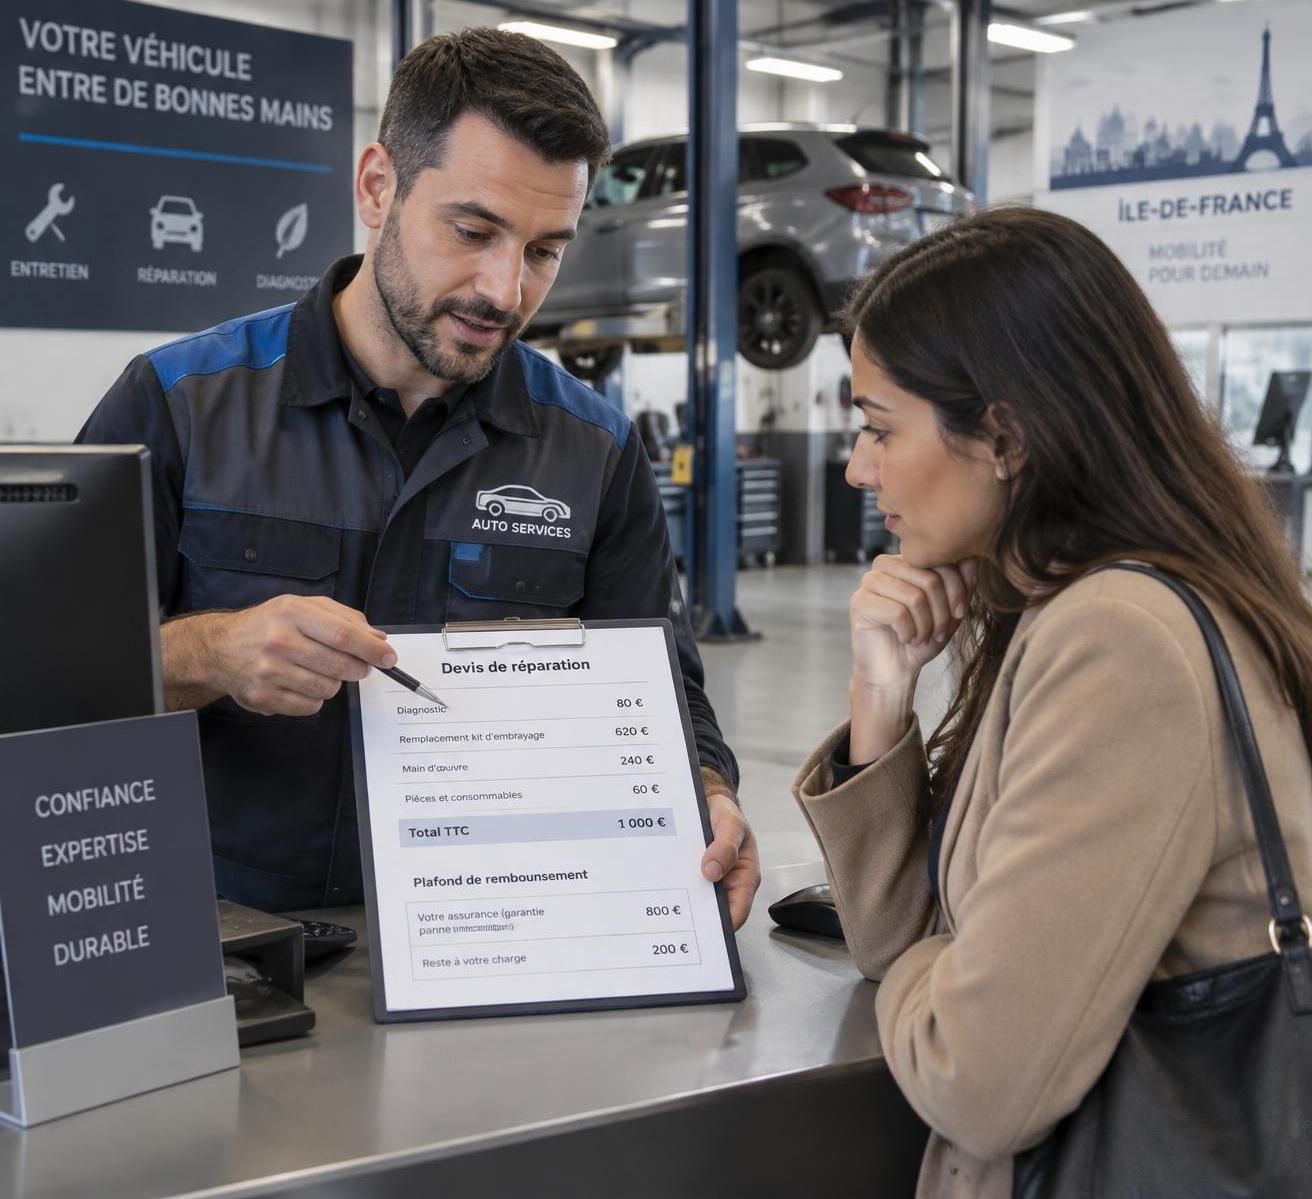
Le plafond de remboursement représente la limite maximale que le contrat peut verser pour une panne, une réparation ou une période donnée. Il peut s’appliquer par sinistre, par année ou pendant toute la durée de la garantie. Une facture élevée peut donc dépasser le montant pris en charge, même si la pièce concernée est couverte.
La franchise d’assurance correspond à la part qui reste à la charge de l’assuré selon les modalités prévues. Elle peut être fixe ou calculée selon un barème. Pour évaluer le coût réel, comparez la cotisation annuelle, la franchise, le plafond et le montant de main-d’œuvre admissible. Un contrat peu cher peut s’avérer moins avantageux si sa franchise est importante ou si son plafond est bas.
Exemple : une réparation estimée à 1 400 euros ne sera pas nécessairement remboursée en totalité si le plafond applicable est inférieur ou si certains frais, comme le diagnostic, ne sont pas admis. Demandez au garage un devis détaillé séparant pièces et main-d’œuvre, puis transmettez-le au gestionnaire avant de donner votre accord définitif, lorsque le contrat le demande.
Les démarches sont généralement plus simples lorsque les appels et échanges sont documentés. Notez le numéro de dossier, le nom de votre interlocuteur et la décision communiquée concernant le diagnostic. Si la voiture doit être transportée, vérifiez séparément si le contrat prévoit un remorquage, une distance maximale ou un garage imposé.
Le tarif d’un dépannage dépend notamment de la nature de la panne, de l’horaire, de l’accès au véhicule et de la distance de transport. Cette ressource détaille les tarifs à prévoir pour un dépannage automobile. Avant d’accepter une prestation, demandez le prix annoncé et ce qu’il comprend : déplacement, diagnostic sur place ou remorquage.
La meilleure indemnisation n’est pas toujours la plus rapide à obtenir si les formalités sont négligées. Prévenir le gestionnaire et obtenir son accord avant les travaux protège mieux votre dossier.
La comparaison des contrats doit porter sur les garanties réellement utilisables, et non uniquement sur le montant de la cotisation. Deux offres peuvent employer des intitulés similaires tout en couvrant des pièces différentes, en fixant des plafonds distincts ou en imposant des procédures de déclaration plus ou moins strictes. Lire les conditions générales et le tableau des garanties est indispensable avant de signer.
Commencez par établir le profil du véhicule : âge, kilométrage, fréquence d’utilisation, historique d’entretien et réparations déjà effectuées. Un conducteur qui fait surtout de courts trajets urbains n’a pas nécessairement les mêmes priorités qu’une personne parcourant régulièrement l’Île-de-France. Dans les deux cas, le coût d’une panne, l’accès à un garage et la possibilité de remorquage comptent autant que la liste des organes assurés.
Le tableau suivant permet de structurer la lecture des offres. Les réponses doivent être relevées dans les documents contractuels, car une promesse commerciale orale ne remplace pas une clause précise.
| Critère | Question à vérifier | Conséquence pratique |
|---|---|---|
| Pièces couvertes | Les organes susceptibles de coûter cher sont-ils nommés clairement ? | Évite de supposer qu’une formule « complète » couvre tout. |
| Plafond de remboursement | La limite s’applique-t-elle par panne, par an ou sur toute la durée ? | Détermine le reste à payer lors d’une réparation importante. |
| Franchise | Quel montant reste à la charge de l’assuré ? | Permet de comparer le coût final, au-delà de la cotisation. |
| Âge et kilométrage | Quelles limites encadrent l’adhésion et le maintien de la garantie ? | Indique si le contrat convient à la durée d’utilisation prévue. |
| Procédure d’accord | Faut-il obtenir une autorisation avant le démontage ? | Réduit le risque de refus lié à des travaux engagés trop tôt. |
| Assistance et remorquage | Le déplacement ou le transport du véhicule est-il inclus ? | Clarifie les frais à prévoir lorsque le véhicule ne roule plus. |
Un véhicule utilisé pour des trajets professionnels peut nécessiter une assistance étendue ou une solution de transport, tandis qu’une voiture secondaire utilisée occasionnellement peut justifier une formule différente. Il faut aussi regarder le lieu d’intervention : certains contrats imposent un réparateur agréé, d’autres acceptent un garage choisi par le conducteur après validation du devis.
Pour l’assistance sur place, la proximité et la nature du service disponible peuvent faire gagner un temps précieux. Ce guide aide à choisir un dépanneur automobile près de chez soi. Si un remorquage est nécessaire, la compatibilité du véhicule avec le matériel compte également ; les critères utiles sont détaillés pour choisir un plateau de dépanneuse adapté.
Avant de souscrire, demandez un exemple de prise en charge portant sur une réparation plausible pour votre modèle. Une réponse précise sur les pièces, la main-d’œuvre, le plafond et la franchise vaut mieux qu’une formule rassurante mais imprécise.
Quand le véhicule s’arrête, il faut d’abord protéger les personnes, puis organiser le diagnostic et la réparation. L’assurance panne mécanique peut participer aux coûts, mais elle n’élimine pas la nécessité de choisir une intervention adaptée à l’emplacement. Sur une voie rapide ou une autoroute, les consignes de sécurité priment : mettez-vous à l’abri si cela est possible sans danger et contactez les services compétents selon la situation.
À Paris, une panne en sous-sol ou dans une rue étroite complique parfois l’accès au véhicule. Décrivez clairement au professionnel le type de voiture, son emplacement, les symptômes et les contraintes d’accès. Ces informations aident à déterminer si un dépannage sur place est envisageable ou si un remorquage est nécessaire.
Une intervention peut être nécessaire pour déplacer un véhicule en sécurité, sans que cette prestation soit incluse dans la garantie mécanique. Avant de valider un remorquage, demandez à l’assistance de confirmer la destination autorisée, la distance prise en charge et les éventuels frais supplémentaires. Conservez les documents remis par le dépanneur afin de les transmettre ensuite à l’assureur si le contrat le prévoit.
Supposons que la voiture de Nadia cale sur un axe fréquenté et ne redémarre pas. Le dépanneur peut sécuriser le véhicule et le transporter vers un garage, mais le diagnostic doit ensuite établir si la défaillance relève d’une pièce garantie et si les conditions du contrat sont remplies. Une facture de remorquage et une facture de réparation correspondent à deux prestations distinctes : leur traitement peut donc être différent.
Ne multipliez pas les tentatives de démarrage si le moteur émet un bruit inhabituel, si une fuite est visible ou si un voyant rouge s’allume. Une action improvisée peut aggraver les dommages et compliquer l’analyse de la cause. Un professionnel peut expliquer les limites d’un dépannage sur place et indiquer quand le transport sur plateau est préférable.
Gardez dans le véhicule ou sur votre téléphone les coordonnées de l’assistance, le numéro de contrat et les informations essentielles sur la voiture. Rangez également les factures d’entretien et les preuves de réparations antérieures dans un espace facile à retrouver. Lors d’une panne, ces éléments accélèrent les échanges sans garantir pour autant une acceptation automatique du dossier.
Une liste simple aide à ne rien oublier au moment de signaler l’incident :
Une assurance bien choisie rend les dépenses plus prévisibles, mais la sécurité, la procédure et les limites écrites du contrat restent déterminantes. En cas de panne, la bonne séquence est simple : se mettre en sécurité, contacter le service adapté, puis faire confirmer la prise en charge avant d’engager les travaux.
Neiman bloqué : reconnaître les causes du blocage avant d’agir Un neiman bloqué empêche généralement de tourner la clé, de mettre le…
Lire l’article →
Définir ses besoins avant d’acheter une valise de diagnostic auto multimarque La meilleure valise diagnostic n’est pas nécessairement le modèle le plus…
Lire l’article →
Vérifier la compatibilité de la valise diagnostic auto avec son véhicule Avant de comparer les écrans, les câbles ou les prix, commencez…
Lire l’article →